Lunes, 28 de septiembre del 2026
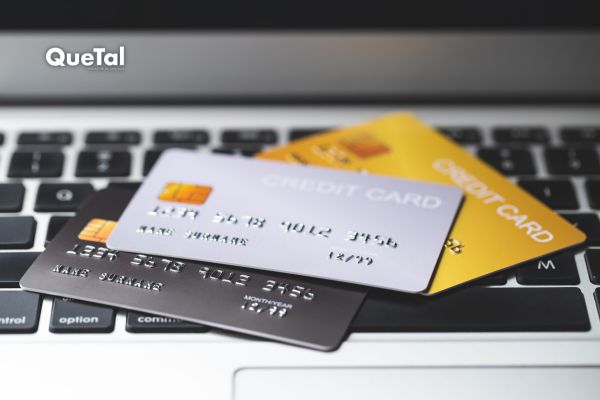
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) advierte que el pago mínimo es la cantidad necesaria para mantener el crédito al corriente, pero generalmente cubre intereses, comisiones y apenas una parte del capital. Por ello, utilizarlo de manera habitual provoca que la deuda disminuya lentamente.
¿CUÁNTO MÁS PUEDES TERMINAR PAGANDO?
Un ejercicio publicado por Condusef permite dimensionar el problema. Para una deuda de 80 mil pesos en tarjetas clásicas, pagar únicamente el mínimo podía llevar, dependiendo de la institución y las condiciones del crédito, a desembolsar desde alrededor de 85 mil hasta más de 372 mil pesos. En algunos casos, liquidar el saldo requería más de 100 mensualidades.
Esto significa que no existe una respuesta única sobre cuánto terminarás pagando: depende de factores como la tasa de interés de tu tarjeta, el saldo, las comisiones, el límite de crédito y la forma en que la institución calcula el pago mínimo.
¿POR QUÉ LA DEUDA BAJA TAN POCO?
El problema está en el destino del dinero. Una parte importante del pago mensual se utiliza para cubrir intereses y otros cargos, mientras que una proporción menor reduce directamente el capital. Mientras exista saldo pendiente, este continúa generando intereses.
Un ejemplo de Condusef, realizado con una deuda de 10 mil pesos y una tasa anual de 55 por ciento, mostró un escenario extremo: pagando solamente el mínimo se requerían 234 mensualidades, equivalentes a 19 años y seis meses, y el desembolso acumulado llegaba a 91 mil 730 pesos, considerando intereses y comisiones.
.jpg)
PAGAR MÁS CAMBIA LA HISTORIA
La diferencia puede ser considerable incluso aumentando moderadamente el pago mensual. Condusef recomienda que el pago mínimo sea utilizado únicamente como una alternativa excepcional ante una emergencia y que, siempre que las posibilidades económicas lo permitan, se destine una cantidad mayor para reducir capital.
La opción más favorable para evitar intereses es cubrir cada mes el denominado “pago para no generar intereses”. Si esto no es posible, pagar más del mínimo ayuda a disminuir tanto el plazo como el costo final del financiamiento.
Actualmente, los estados de cuenta incluyen información que permite conocer cuánto tiempo tomaría liquidar una deuda realizando únicamente pagos mínimos y cuánto podría ahorrarse aumentando la mensualidad. Revisar esos datos puede revelar que una compra aparentemente pequeña puede terminar costando mucho más si se financia durante años.
Fuente: planoinformativo.com
"Este sitio web y sus páginas, son propiedad de Asesoria Potosina a la Publicidad S.C. Parte del contenido que aparece en él, incluyendo algunos textos, gráficos, datos, imágenes fotográficas, imágenes en movimiento, sonido, ilustraciones, software y la selección y disposición de los mismos, son propiedad de Asesoria Potosina a la Publicidad, S.C., de sus colaboradores, reporteros, editorialistas, periodistas, articulistas, participantes, fotógrafos y anunciantes, además algunos contenidos están sujetos a Derechos de Autor y/o Marcas Registradas; por lo que está prohibida la reproducción total o parcial de su contenido, sin el consentimiento de sus titulares. El punto de vista, de los colaboradores, reporteros, editorialistas, periodistas, articulistas, participantes, fotógrafos y anunciantes, no representan ni reflejan necesariamente el punto de vista de la empresa indicada, el cual es de la estricta responsabilidad de cada uno de ellos."
SIGUENOS EN REDES
 QUETAL SI AYUDAS